


در پروژه های ساختمانی، بیمه فقط یک هزینه فرعی نیست بلکه پیشنیاز قانونی صدور پروانه و پایانکار هم هست. انواع بیمه های ساختمان شامل چهار دسته اصلی میشود: بیمه کارگران که خسارت جانی کارگران را پوشش میدهد، بیمه مسئولیت مدنی که خسارت به همسایه و اشخاص ثالث را جبران میکند، بیمه تمام خطر پیمانکاران یا CAR که سازه و تجهیزات در حال ساخت را بیمه میکند، و بیمه تضمین کیفیت که عیوب پنهان ساختمان تا ده سال بعد از تحویل را پوشش میدهد.
از این میان، بیمه کارگران و بیمه تضمین کیفیت اجباری هستند و بدون آنها شهرداری پروانه یا پایانکار صادر نمیکند. تیم سیوان لند در این مطلب هرکدام از این بیمه ها را با جزئیات کاربردی توضیح میدهد تا بدانید کدام بیمه واقعا برای پروژه شما ضروری است.
چرا خرید بیمه در پروژههای ساختمانی الزامی است؟
ساختوساز یکی از پرریسکترین فعالیتهای اقتصادی است. سقوط از ارتفاع، ریزش مصالح، برقگرفتگی و خرابی گودبرداری هر روز در کارگاههای ساختمانی رخ میدهد و هزینه جبران این حوادث معمولا از توان مالی یک کارفرمای عادی خارج است. قانون کار هم همین موضوع را در نظر گرفته؛ طبق ماده ۷۱ قانون کار، کارفرما موظف است کارگران خود را در برابر حوادث ناشی از کار بیمه کند و تخلف از این وظیفه مجازات حبس و جزای نقدی به همراه دارد.
فراتر از الزام قانونی، شهرداریها و سازمان نظام مهندسی هم بدون ارائه بیمهنامههای مشخص، نه پروانه ساخت صادر میکنند و نه گواهی پایانکار. یعنی حتی اگر کارفرمایی به ریسکهای احتمالی اهمیت ندهد، باز هم نمیتواند بدون این بیمه ها پروژه را از نظر اداری جلو ببرد. برای برآورد دقیقتر بودجه پروژه، بهتر است هزینه بیمه را از همان ابتدا کنار سایر اقلام هزینه ساختمان در نظر بگیرید.
نکتهای که خیلی از کارفرمایان تازهکار متوجه آن نمیشوند این است که بیمه های ساختمانی یک بسته یکسان نیستند. هرکدام ریسک مشخصی را پوشش میدهند و زمان تهیهشان هم متفاوت است؛ بعضی باید قبل از شروع گودبرداری خریداری شوند و بعضی دیگر تازه بعد از تحویل ساختمان فعال میشوند. در ادامه هر یک از این بیمهها را جداگانه بررسی میکنیم.
بیمه مسئولیت کارفرما در قبال کارگران ساختمانی (بیمه حوادث کارگران)
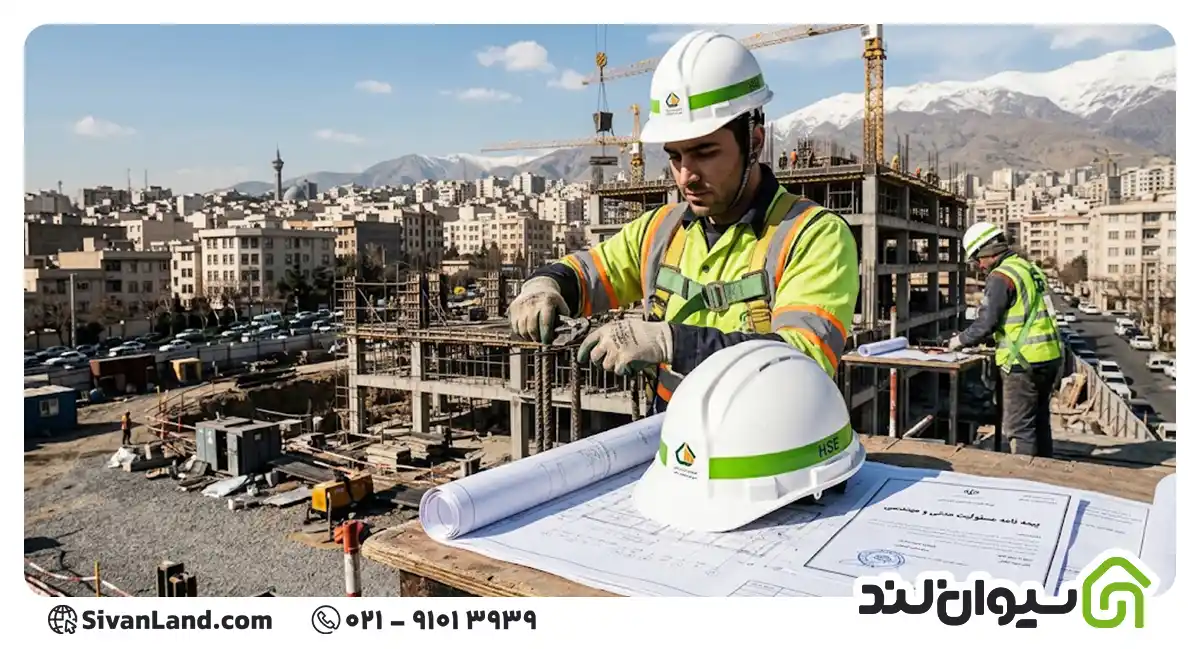
این بیمه یکی از دو بیمه اجباری در پروژههای ساختمانی است و کارفرما را در برابر خسارت جانی وارده به کارگران در محدوده کارگاه پوشش میدهد. برخلاف بیمه تامین اجتماعی که جنبه رفاهی و درمانی دارد، این بیمه مسئولیت مدنی کارفرما را در قبال حوادثی مثل سقوط از ارتفاع، ریزش مصالح، برقگرفتگی یا برخورد اجسام سنگین جبران میکند.
این بیمه چه خساراتی را پوشش میدهد؟
پوشش اصلی این بیمهنامه شامل دیه و ارش ناشی از فوت یا نقص عضو کارگران در حین انجام کار است. هزینههای درمانی، غرامت نقص عضو دائم و دیه فوت از جمله مواردی هستند که شرکت بیمه در صورت اثبات مسئولیت کارفرما پرداخت میکند. دامنه پوشش معمولا به محدوده جغرافیایی کارگاه و بازه زمانی اعلامشده در بیمه نامه محدود است، به همین دلیل باید مدت اعتبار آن با طول واقعی پروژه همخوانی داشته باشد.
الزام قانونی و مجازات نداشتن آن
طبق ماده ۷۱ قانون کار، کارفرما مکلف است کارکنان خود را در برابر حوادث ناشی از کار بیمه کند و عدم رعایت این تکلیف مجازات حبس تعزیری از نود و یک روز تا شش ماه به همراه جزای نقدی دارد. علاوه بر این، شهرداریها و دهیاریها پیش از صدور پروانه ساختمان موظف به بررسی وجود این بیمهنامه هستند، پس عملا بدون آن نمیتوان بهصورت قانونی کار را شروع کرد. صدور این بیمهنامه معمولا ساده و سریع است و بر اساس تعداد کارگر، متراژ پروژه و مدت زمان ساخت قیمتگذاری میشود.
بیمه مسئولیت مدنی ساختمان در برابر اشخاص ثالث
اگر بیمه کارگران مربوط به آسیب داخل کارگاه است، بیمه مسئولیت مدنی دقیقا نقطه مقابل آن را پوشش میدهد؛ یعنی خسارتی که ساخت و ساز به افراد و اموال بیرون از کارگاه وارد میکند. ترکخوردگی دیوار همسایه، ریزش مصالح روی رهگذر، آسیب به خودروی پارکشده در کوچه یا نشست ساختمان مجاور در اثر گودبرداری، همه در دسته خساراتی قرار میگیرند که این بیمهنامه جبران میکند.
نکته مهم درباره این بیمه این است که مسئولیت باید متوجه کارفرما یا پیمانکار باشد تا شرکت بیمه خسارت را پرداخت کند؛ یعنی صرف وقوع حادثه کافی نیست و باید سهلانگاری یا تقصیر در اجرا اثبات شود. به همین دلیل شرکتهای بیمه پیش از صدور، کارشناسی از محل پروژه میگیرند تا میزان ریسک همسایگی و شرایط ساختگاه را بسنجند. این کارشناسی معمولا چند روز زمان میبرد، پس بهتر است قبل از شروع رسمی عملیات اجرایی و مخصوصا قبل از مرحله گودبرداری، این بیمهنامه را تهیه کرده باشید تا وقفهای در پروژه ایجاد نشود.
از نظر مبلغ، حق بیمه این بیمه نامه به عواملی مثل نزدیکی ساختمانهای همسایه، عمق گودبرداری و متراژ زیربنا بستگی دارد. هرچه ریسک برخورد با املاک مجاور بیشتر باشد، حق بیمه هم بالاتر میرود. این بیمه در کنار بیمه کارگران، دو رکن اصلی بیمه مسئولیت در پروژههای ساختمانی را تشکیل میدهند، هرچند برخلاف بیمه کارگران، الزام قانونی سراسری برای آن وجود ندارد و بیشتر بر اساس ضوابط محلی شهرداری یا شرایط قرارداد پیمانکاری تعیین میشود.
بیمه تمام خطر پیمانکاران (CAR) چیست و چه زمانی لازم میشود؟
بیمه تمام خطر پیمانکاران که با نام اختصاری CAR شناخته میشود، جامعترین بیمه مهندسی در حوزه ساختوساز است. برخلاف دو بیمه قبلی که روی خسارت جانی و مسئولیت مدنی متمرکز بودند، CAR از خود پروژه در برابر آسیب فیزیکی محافظت میکند. این بیمهنامه بیشتر در پروژههای بزرگ عمرانی، مجتمعهای مسکونی چند طبقه و کارهای صنعتی کاربرد دارد و برای یک ساختمان کوچک ویلایی معمولا ضرورتی ندارد.
پوششی که CAR ارائه میدهد
CAR خسارتهای وارده به سازه در حال ساخت، مصالح انبارشده در کارگاه، تجهیزات و ماشینآلات کارگاهی را در برابر خطراتی مثل آتشسوزی، سیل، زلزله، طوفان و حتی برخی خطاهای اجرایی جبران میکند. برای مثال اگر بارش شدید باران به میلگردها یا سیمان انبار شده در محوطه پروژه آسیب بزند، یا اسکلت نیمهکاره ساختمان در اثر زلزله دچار آسیب شود، این خسارتها تحت پوشش CAR قرار میگیرند. برخی نسخههای این بیمهنامه بخش مسئولیت مدنی در قبال اشخاص ثالث را هم بهصورت الحاقی شامل میشوند که در این حالت با پرداخت حق بیمه بیشتر، نیازی به خرید جداگانه بیمه مسئولیت مدنی نخواهد بود.
تفاوت CAR با بیمه های مسئولیت
تفاوت اصلی اینجاست که بیمههای مسئولیت (کارگران و اشخاص ثالث) خسارت وارده به دیگران را جبران میکنند، در حالی که CAR اموال خود کارفرما یا پیمانکار را بیمه میکند. به همین دلیل CAR بیشتر یک تصمیم اقتصادی برای حفاظت از سرمایه پروژه است تا یک الزام قانونی سراسری، هرچند در قراردادهای پیمانکاری دولتی و پروژههای با بودجه عمومی معمولا جزو شروط اجباری قرارداد قید میشود. حق بیمه CAR معمولا درصدی از کل ارزش پروژه است و با افزایش مدت ساخت و حجم مصالح بهکاررفته بالاتر میرود، پس هرچه برآورد هزینه ساختمان دقیقتر باشد، محاسبه حق بیمه این بخش هم واقعیتر انجام میشود.
بیمه تضمین کیفیت ساختمان (بیمه عیوب اساسی و پنهان)
بیمه تضمین کیفیت، که با نام بیمه سازندگان ابنیه هم شناخته میشود، دومین بیمه اجباری در پروژههای ساختمانی است. برخلاف بیمههای قبلی که مربوط به دوران ساخت هستند، این بیمهنامه مخصوص دوران بهرهبرداری است و عیوب اساسی و پنهانی را پوشش میدهد که ممکن است سالها بعد از تحویل ساختمان خودش را نشان دهد.
مدت پوشش ۱۰ ساله و زمان شروع اعتبار
مدت این بیمهنامه ده سال است، اما نکته مهمی که خیلیها با آن اشتباه میگیرند این است که این ده سال از زمان خرید بیمه شروع نمیشود بلکه از زمان پایان کار و تایید بازرس فعال میشود. یعنی میتوانید این بیمهنامه را از همان ابتدای پروژه خریداری کنید، اما تعهدات بیمهگر تا تکمیل ساختمان آغاز نمیشود. خرید زودهنگام این بیمه یک مزیت دارد؛ هرچه در ابتدای کار آن را تهیه کنید، نرخ حق بیمه پایینتر است.
چه اجزایی از ساختمان را پوشش میدهد
پوشش این بیمهنامه یکسان نیست و بخشهای مختلف ساختمان مدت زمان متفاوتی زیر پوشش قرار میگیرند. ویرانی کل یا بخشی از ساختمان و همچنین ویرانی سازههای اصلی شامل پی، اسکلت، سقف و سفتکاری تا حداکثر ده سال بیمه میشوند، در حالی که نما و برخی اجزای غیرسازهای معمولا مدت پوشش کوتاهتری دارند. به همین دلیل قبل از امضای بیمهنامه حتما جدول زمانبندی پوشش هر بخش را از شرکت بیمه بخواهید تا از میزان تعهدات واقعی مطلع باشید.
از نظر کاربردی، این بیمهنامه بیشتر به نفع خریداران واحدهای مسکونی است تا خودِ سازنده، چون در صورت بروز مشکلی مثل ترک خوردن اسکلت یا نشست پی بعد از تحویل، مالک میتواند بدون درگیری حقوقی طولانی با سازنده، مستقیما از شرکت بیمه خسارت بگیرد.
بیمه مسئولیت حرفهای مهندسین ناظر، طراح و محاسب
این بیمهنامه با بیمههای قبلی یک تفاوت اساسی دارد؛ خریدار آن کارفرما یا سازنده نیست بلکه خود مهندسان هستند. بیمه مسئولیت حرفهای، اشتباهات فنی مهندسین ناظر، محاسب و طراح را در فرآیند طراحی، محاسبه سازهای و نظارت بر اجرا پوشش میدهد.
اگر در محاسبات سازه خطایی رخ دهد یا نظارت ناکافی روی اجرا باعث آسیب به ساختمان یا افراد شود، این بیمهنامه خسارت ناشی از قصور حرفهای مهندس مسئول را جبران میکند. تفاوت آن با بیمه تضمین کیفیت در این است که تضمین کیفیت متوجه سازنده و ساختمان است، اما این بیمه مشخصا مسئولیت شخصی مهندس امضاکننده مدارک فنی را پوشش میدهد. در بسیاری از شهرها، سازمان نظام مهندسی داشتن این بیمهنامه را پیششرط صدور یا تمدید پروانه اشتغال به کار مهندسان قرار داده است، به همین دلیل بیشتر مهندسان آن را بهصورت سالانه از طریق صندوقهای بیمه وابسته به نظام مهندسی تهیه میکنند.
از منظر کارفرما، وجود این بیمهنامه یک لایه امنیت اضافه محسوب میشود؛ اگر روزی مشکلی از قصور مهندس ناشی شود، مسیر جبران خسارت مشخص و قانونی خواهد بود بدون اینکه پرونده به دادگاههای طولانی کشیده شود.
مقایسه انواع بیمه های ساختمان و اجباری یا اختیاری بودن هرکدام
برای جمعبندی آنچه گفته شد، جدول زیر تفاوت اصلی این بیمهها را در یک نگاه نشان میدهد.
| نوع بیمه | چه کسی میخرد | وضعیت الزام | دوره پوشش |
|---|---|---|---|
| بیمه کارگران ساختمانی | کارفرما | اجباری (ماده ۷۱ قانون کار) | دوران ساخت |
| بیمه مسئولیت مدنی اشخاص ثالث | کارفرما یا پیمانکار | معمولا اختیاری، بسته به ضوابط محلی | دوران ساخت |
| بیمه تمام خطر پیمانکاران (CAR) | پیمانکار یا کارفرما | اختیاری، در قراردادهای دولتی اجباری | دوران ساخت |
| بیمه تضمین کیفیت | سازنده | اجباری برای صدور پایانکار | ۱۰ سال از تحویل |
| بیمه مسئولیت حرفهای مهندسین | مهندس ناظر، طراح، محاسب | الزامی از سوی نظام مهندسی | سالانه |
همانطور که در جدول مشخص است، از میان پنج بیمه، فقط بیمه کارگران و بیمه تضمین کیفیت الزام قانونی سراسری دارند و بدون آنها عملا نمیتوان پروانه یا پایانکار گرفت. بقیه بیمهها بیشتر بر اساس نوع پروژه، شرایط قرارداد یا ضوابط محلی شهرداری تعیین میشوند. نکتهای که در انتخاب بین این بیمهها اهمیت دارد این است که پوششها همپوشانی ندارند؛ هر بیمه دقیقا یک نوع ریسک مشخص را پوشش میدهد، پس حذف هرکدام به این معنی است که آن بخش از ریسک پروژه بدون پوشش میماند.
هزینه بیمه ساختمان به چه عواملی بستگی دارد؟
قیمت ثابتی برای انواع بیمه های ساختمان وجود ندارد و حق بیمه هرکدام بر اساس چند متغیر مشخص محاسبه میشود.
متراژ زیربنا و تعداد طبقات مهمترین عامل هستند، چون هرچه پروژه بزرگتر باشد، ریسک حادثه و میزان سرمایه در معرض خطر هم بیشتر میشود. تعداد کارگران شاغل در کارگاه مستقیما روی حق بیمه کارگران ساختمانی اثر میگذارد؛ کارگاهی با پنجاه نفر نیرو طبیعتا نرخ بالاتری نسبت به یک کارگاه دهنفره پرداخت میکند. ارزش کل پروژه هم عامل تعیینکننده در بیمه CAR و بیمه تضمین کیفیت است، چون این دو بیمهنامه اموال و سازه را بیمه میکنند، نه فقط جان افراد را.
مدت زمان ساخت نیز روی همه بیمههای دوران ساخت اثر دارد؛ پروژهای که دو سال طول میکشد نسبت به پروژه ششماهه حق بیمه بیشتری میپردازد چون بازه احتمال وقوع حادثه طولانیتر است. موقعیت جغرافیایی پروژه هم بیتاثیر نیست، مخصوصا برای بیمه مسئولیت مدنی، چون نزدیکی به ساختمانهای همسایه یا معابر پرتردد ریسک را بالا میبرد.
در نهایت، شرکت بیمهگر هم در قیمتگذاری نقش دارد؛ نرخها بین شرکتهای مختلف تفاوت دارد و مقایسه چند پیشنهاد قبل از خرید معمولا صرفه اقتصادی قابل توجهی به همراه دارد. برای برآورد واقعی هزینه کل پروژه، بهتر است حق بیمه را همان ابتدا در کنار سایر اقلام مثل خرید میلگرد و مصالح در برآورد بودجه لحاظ کنید تا در میانه کار غافلگیر نشوید.
نتیجهگیری
انتخاب درست از میان انواع بیمه های ساختمان به نوع و مقیاس پروژه شما بستگی دارد. برای یک ساختوساز معمولی مسکونی، بیمه کارگران و بیمه تضمین کیفیت حداقل چیزی است که قانون از شما میخواهد، اما اگر پروژه بزرگتر است یا با پیمانکار کار میکنید، بیمه مسئولیت مدنی و CAR هم ریسکهای جدی را از دوش شما برمیدارند.
بهترین زمان برای تصمیمگیری درباره این بیمهها همان مرحله برنامهریزی اولیه است، وقتی که هنوز بودجه و برنامه اجرایی پروژه نهایی نشده و میتوان حق بیمه را به عنوان یک قلم واقعی در کنار هزینه مصالح و دستمزد در نظر گرفت.
آیا بیمه ساختمان برای خانههای ویلایی کوچک هم اجباری است؟
بله، بیمه کارگران و بیمه تضمین کیفیت برای هر نوع ساختوساز الزامی هستند، صرفنظر از متراژ. بیمه CAR و مسئولیت مدنی معمولا برای پروژههای بزرگتر ضرورت پیدا میکنند.
بیمه تضمین کیفیت را چه زمانی باید خرید؟
هر زمان از شروع پروژه، اما هرچه زودتر بخرید حق بیمه کمتری پرداخت میکنید. تعهدات بیمهگر در هر صورت از زمان تحویل ساختمان فعال میشود.
هزینه بیمه ساختمان معمولا چه درصدی از کل بودجه پروژه است؟
درصد دقیق ثابتی وجود ندارد و بستگی به نوع بیمه، متراژ، مدت ساخت و شرکت بیمهگر دارد؛ بهتر است پیش از شروع کار چند استعلام از شرکتهای مختلف بگیرید.
